2017-2023供应链金融市场全景调查及未来前景预测
一、引言
供应链金融作为连接产业与金融的重要纽带,在服务实体经济、缓解中小企业融资难题方面发挥着关键作用。2017至2023年间,中国供应链金融市场经历了从高速增长到规范调整、再到科技赋能的新阶段。本报告基于公开市场数据、行业调研及政策梳理,对这一时期的市场全景进行系统调查,并对未来前景作出预测。
二、2017-2023年供应链金融市场发展回顾
1. 市场规模与增长轨迹
据多家行业机构测算,2017年中国供应链金融市场规模约为13万亿元,此后数年保持年均10%以上的增速。2020年受疫情冲击增速短暂放缓,但2021年迅速反弹。至2023年,市场规模已突破25万亿元。增长动力主要来自:应收账款融资、库存融资、预付款融资等传统模式稳步扩大,以及线上化、平台化带来的增量市场。
2. 政策环境演变
2017年国务院办公厅发布《关于积极推进供应链创新与应用的指导意见》,首次将供应链金融上升为国家战略。2019年银保监会发布《关于推动供应链金融服务实体经济的指导意见》,明确规范发展。2020年央行等八部门出台《关于规范发展供应链金融 支持供应链产业链稳定循环和优化升级的意见》,强调真实交易背景和风险防控。2021-2023年,政策重点转向支持中小微企业、推动供应链票据、标准化票据等创新工具,同时加强金融科技监管,防范无牌经营和核心企业信用过度传递。
3. 参与主体格局
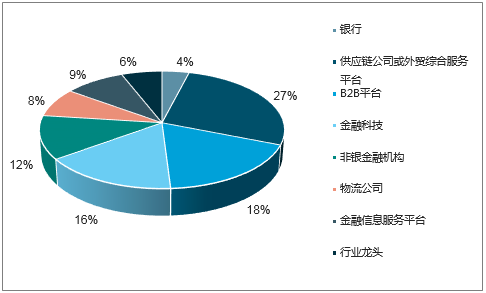
商业银行仍是主力,但市场份额有所下降。核心企业、供应链管理公司、电商平台、金融科技公司等多元主体快速崛起。2017年商业银行占比约70%,2023年降至约55%。相反,金融科技平台和产业互联网平台份额从不足10%升至25%以上。代表性模式包括:银行自建平台(如工行“工银e信”)、核心企业自金融(如海尔“链群”)、第三方科技平台(如蚂蚁“双链通”、联易融)、电商生态(如京东“京保贝”、阿里“一达通”)。
4. 技术应用深化
区块链、大数据、人工智能、物联网等技术在2017-2023年逐步落地。区块链用于确权与多级流转,解决信任问题;大数据用于动态风控与信用画像;AI用于反欺诈与自动审批;物联网用于存货监控。2018年起,多个区块链供应链金融平台上线,2020年后进入规模化应用。2023年,超过60%的供应链金融业务实现全线上化。
5. 主要挑战与风险事件
期间暴露出若干问题:一是核心企业信用过度传递导致风险集中,如2021年某大型房企供应链金融产品违约;二是虚假贸易与自保自融,如2019年某供应链公司诈骗案;三是部分平台风控能力不足,2022年多家中小平台暴雷;四是监管套利与数据孤岛。这些事件促使监管加强与行业洗牌。
三、细分市场分析
1. 应收账款融资
仍是最大细分,2023年占比约60%。中征应收账款融资服务平台累计成交额从2017年不足10万亿元增至2023年超30万亿元。供应链票据、标准化票据等创新产品增长迅速。
2. 库存融资
占比约20%,受大宗商品价格波动影响较大。2020年后,物联网+区块链的电子仓单模式逐步推广,但整体规模增长平稳。
3. 预付款融资
占比约15%,主要集中在汽车、家电、医药等行业。2017-2019年增长较快,2020年后受消费疲软影响增速放缓。
4. 信用贷款与数据融资
占比不足5%,但增速最快。基于税务、发票、物流等数据的信用贷款产品在2021-2023年爆发,年复合增长率超过40%。
四、区域与行业分布
区域上,长三角、珠三角、京津冀三大城市群占比超过70%。广东、江苏、浙江、上海、北京位居前五。中西部地区增速较快,但基数低。
行业上,制造业(尤其是汽车、电子、机械)占比约45%,批发零售业约25%,建筑业约15%,农业与医药各约5%。2021年后,新能源、半导体、生物医药等战略新兴行业供应链金融需求激增。
五、未来前景预测(2024-2030)
1. 市场规模预测
预计2024-2027年复合增长率约12%-15%,2027年市场规模有望达到40万亿元。2030年或突破60万亿元。增速将逐步放缓,从规模扩张转向质量提升。
2. 政策趋势
监管将继续完善,重点包括:供应链票据 standardization、跨境供应链金融试点、绿色供应链金融标准、数据安全与隐私保护。预计2025年前后出台专门《供应链金融法》或更高层级条例。
3. 技术趋势
- 区块链:成为基础设施,实现跨链互通与数字债权凭证标准化。
- AI大模型:用于智能风控、合同审核、客户服务。
- 物联网+5G:实现动产实时监控与自动预警。
- 隐私计算:解决数据共享与合规矛盾。
4. 业务模式创新
- 供应链票据与标准化票据将成为主流工具。
- 脱核化趋势:从依赖核心企业信用转向数据信用与物的信用。
- 跨境供应链金融:伴随RCEP与一带一路,跨境应收账款融资、海外仓融资等将增长。
- 绿色供应链金融:碳足迹挂钩的融资产品将涌现。
5. 竞争格局
银行、科技公司、核心企业三方博弈与合作深化。银行优势在资金成本与风控,科技公司优势在技术与场景,核心企业优势在产业数据与信用。预计形成“银行+科技+产业”的生态联盟模式。
6. 风险与挑战
- 宏观经济下行导致应收账款周期拉长。
- 监管趋严增加合规成本。
- 数据孤岛与标准不统一。
- 技术安全与算法歧视。
- 核心企业暴雷的传染效应。
六、结论与建议
2017-2023年,中国供应链金融市场在政策驱动与技术赋能下实现了规模跃升与模式迭代,但也经历了风险暴露与监管收紧。未来五年,市场将进入提质增效的新阶段,科技渗透率进一步提升,脱核化与标准化成为方向。建议参与者:一是加强真实交易背景核验与动态风控;二是积极拥抱监管,参与标准制定;三是加大科技投入,尤其是区块链与AI融合;四是拓展绿色与跨境场景;五是构建开放合作生态,避免封闭自融。
供应链金融作为服务实体经济的重要工具,前景广阔,但需在规范与创新之间寻求平衡,以实现可持续健康发展。